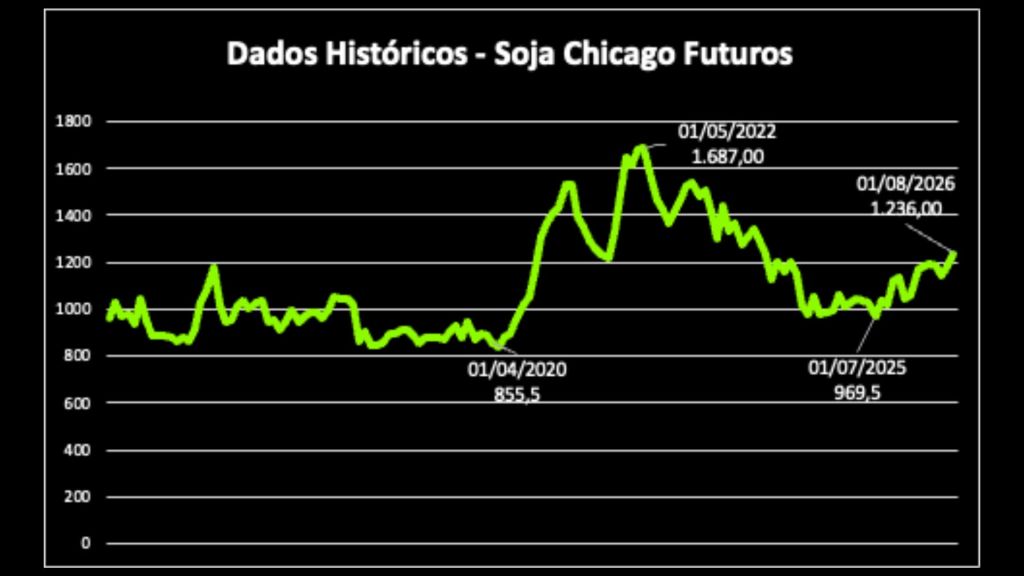
O mercado financeiro adora narrativas simplistas. Basta a commodity respirar em Chicago para que analistas de tela comecem a projetar multiplicações mágicas de lucros para qualquer ativo listado com cheiro de campo. O salto recente da soja nos contratos futuros, saindo da faixa dos 970 dólares por bushel e buscando o patamar de 1.236 dólares, reabriu o apetite do investidor por Boa Safra (SOJA3). Trata-se de uma valorização de cerca de 25% na tela da commodity, impulsionada pela quebra de safra nos Estados Unidos aliada à recomposição tática de estoques por parte da China. O mercado, que vinha carregado no lado vendido e apostando na derrocada contínua das margens do agronegócio, viu-se forçado a desmontar posições em um movimento clássico de cobertura de posições vendidas.
Comprar a tese de que essa reprecificação global se traduz imediatamente em uma explosão de lucros para a Boa Safra exige cautela técnica. A Boa Safra não é uma mera exportadora de grão bruto. Seu modelo de negócio orbita o fornecimento de sementes e biotecnologia agregada, o que impõe uma correlação não linear com a commodity. Quando o preço internacional da soja sobe, a liquidez e o ânimo do produtor rural melhoram, destravando a demanda por sementes de maior vigor e tecnologia. Essa transmissão de valor é gradual e depende da solidez dos fundamentos internos da empresa para se materializar em retorno aos acionistas
DINÂMICA OPERACIONAL DA BOA SAFRA
A avaliação do balanço patrimonial pela metodologia Fleuriet revela uma estrutura financeira de excelente qualidade. A companhia sustenta um Capital de Giro (CDG) de aproximadamente 1,67 bilhão de reais, montante amplamente suficiente para cobrir a Necessidade de Capital de Giro (NCG) de 732 milhões de reais. O resultado dessa configuração é um Saldo de Tesouraria positivo e robusto de cerca de 939 milhões de reais, garantindo à empresa uma classificação de estrutura sólida com risco de liquidez mínimo.
A análise isolada dos números do primeiro semestre constitui uma armadilha frequente para o investidor desatento. No setor de sementes, a sazonalidade dita as regras do jogo. Durante os primeiros seis meses do ano civil, a companhia opera em ritmo de imobilização e formação intensiva de estoques para atender o plantio, gerando apenas cerca de 10% do seu faturamento anual (256 milhões de reais apurados até junho). Os restantes 90% da receita anual, projetada na casa de 2,6 bilhões a 2,8 bilhões de reais, concentram-se no terceiro e quarto trimestres. Tratar a queima de caixa transitória ou a margem comprimida da primeira metade do ano como deterioração estrutural representa um erro primário de leitura contábil.
A evolução dos estoques versus faturamento ilustra com clareza essa mecânica cíclica. Historicamente, o estoque atinge seu ápice físico e financeiro (ao redor de 1 bilhão de reais) exatamente no fechamento de junho, ponto a partir do qual começa a ser faturado e entregue aos clientes. Não há acúmulo patológico de sementes nos armazéns nem encalhe de produção. A empresa calibra seu volume estocado com base em pedidos e compromissos comerciais prévios, garantindo que o pico de estoque anteceda rigorosamente o pico de receita.
No campo do endividamento, observa-se um crescimento nominal relevante dos passivos financeiros de longo prazo, que saltaram de 1,25 bilhão de reais ao final de 2025 para 1,77 bilhão de reais em meados de 2026. A dívida líquida, que se mantinha negativa nos exercícios de 2023 e 2024, avançou para 831 milhões de reais. Calcular o múltiplo Dívida Líquida/EBIT dividindo esse passivo pelo EBIT semestralizado de 41 milhões de reais gera uma distorção estatística absurda de 20 vezes. Quando anualizado o resultado operacional esperado para o ciclo pleno, a relação real deve se situar em torno de 4,5 vezes, refletindo um aumento real de alavancagem que merece acompanhamento, mas sem indicar insolvência.
O custo da mercadoria vendida (CMV) pressionou as margens operacionais históricas, saindo de 86,9% em 2024 para 89,7% em 2025, o que encolheu a margem EBIT anual para 3,5% e o lucro líquido para 0,8%. A recuperação da cotação da commodity internacional oferece alívio fundamental para a recomposição desses spreads ao longo do segundo semestre de 2026.
A alta da soja nos mercados futuros não deve ser interpretada como um passaporte para retornos astronômicos imediatos. O patamar de 1.200 a 1.250 dólares por bushel em Chicago representa uma recomposição marginal necessária frente à inflação de custos acumulada na última década, distante dos picos históricos de 1.700 dólares vistos em 2022. Para a Boa Safra, esse movimento estabelece um piso operacional muito mais saudável, viabilizando repasses de preços e garantindo a absorção de sua capacidade produtiva sem necessidade de concessões predatórias de crédito no campo.
O investidor que busca atalhos operacionais costuma confundir alívio conjuntural com virada estrutural de ciclo. A valorização de Chicago afasta o cenário de terra arrasada e oxigena o caixa do produtor rural, mas não transforma a Boa Safra em uma máquina de multiplicar cotações do dia para a noite. A empresa preservou sua solidez de liquidez e administrou o capital de giro com competência cirúrgica durante o pior momento do setor, porém carrega agora uma estrutura de endividamento mais pesada que exige disciplina redobrada na entrega do segundo semestre. SOJA3 deixa de ser uma aposta cega no abismo para se tornar um papel de recuperação tática, onde o prêmio real não virá da euforia das manchetes agrícolas, mas da capacidade da gestão em transformar grãos caros em margem líquida consistente na última linha do balanço.