O retorno de uma companhia ao preço de seu IPO após um ciclo de forte valorização costuma disparar o radar do investidor em busca de assimetria. É o caso do Grupo GPS (GGPS3), gigante do setor de prestação de serviços integrados, cujas ações voltaram a flutuar na faixa dos R$ 12,02 (mesmo patamar de sua estreia na B3 em 2021) após terem atingido o pico histórico de R$ 20,41. À primeira vista, o crescimento vigoroso da receita líquida sugere que a tese operacional permanece intacta.
No entanto, uma análise mais cuidadosa do balanço patrimonial, sob a ótica da Análise Dinâmica de Fleuriet, revela que as engrenagens ocultas da musculatura da empresa está sendo severamente testada por sua própria estratégia de expansão.
A GPS opera com um modelo intensivo em mão de obra, gerenciando um contingente que ultrapassa 185 mil colaboradores diretos para atender a mais de 4.700 clientes no país. Esse gigantismo permitiu que a receita líquida anualizada escalasse de aproximadamente R$ 5 bilhões em 2020 para o patamar atual de R$ 17,6 bilhões nos últimos doze meses (LTM), impulsionada por uma taxa de crescimento anual composta (CAGR) de 28%.
A diversificação do faturamento no primeiro trimestre de 2026 (1T26) mostra-se bem distribuída entre linhas de negócios como alimentação (25%), facilities (23%), manutenção e serviços industriais (21%) e segurança (19%), garantindo resiliência ao fluxo de caixa por meio de contratos de longo prazo com o setor industrial (51%) e de serviços (29%).
O motor que alimentou esse salto de 28% ao ano, contudo, é predominantemente inorgânico. Desde abril de 2021, a holding adotou uma política de fusões e aquisições altamente agressiva, incorporando 26 companhias ao seu portfólio. Esse movimento engordou a linha superior do balanço, mas cobrou um preço alto na estrutura patrimonial.
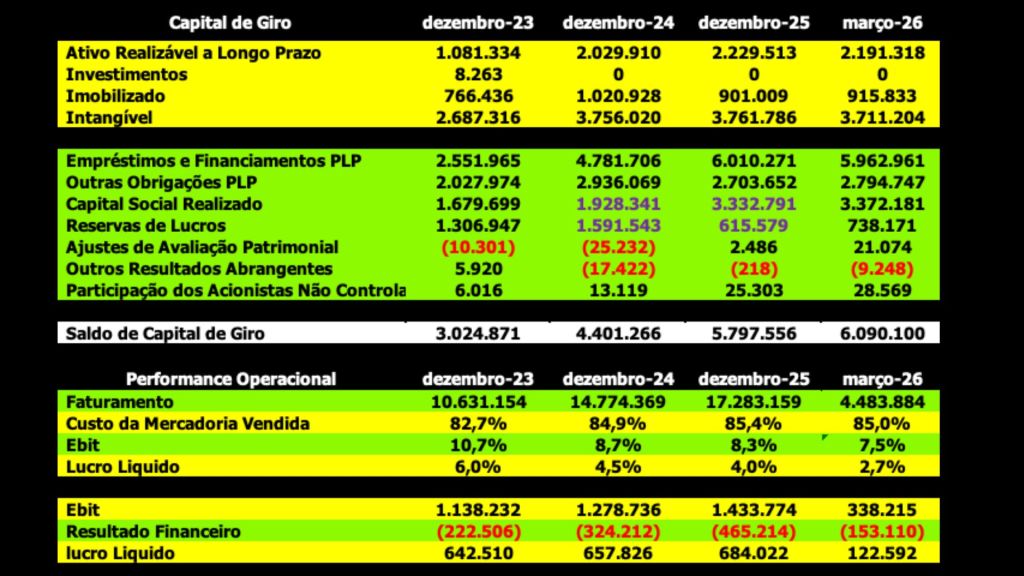
A conta de ativos intangíveis saltou de R$ 2,6 bilhões em 2023 para R$ 3,7 bilhões no balanço mais recente, refletindo o expressivo ágio extra contábil pago aos antigos controladores das firmas adquiridas. Embora a administração tenha demonstrado capacidade de financiar essa expansão por meio da retenção e incorporação de suas reservas de lucros (o capital social realizado saltou de R$ 1,9 bilhão para R$ 3,3 bilhões entre 2024 e março de 2026), a dependência do crescimento inorgânico gerou uma séria anomalia na Necessidade de Capital de Giro (NCG).
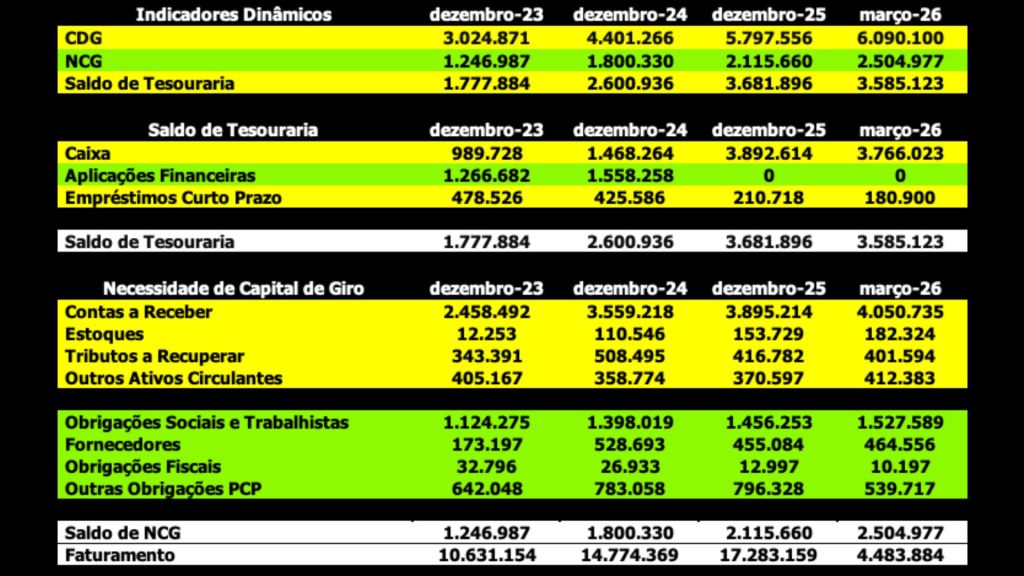
A aplicação do Modelo Fleuriet explicita que, estruturalmente, a GPS detém uma Estrutura Financeira Sólida (Grau de Risco 2). O Capital de Giro (CDG) de R$ 6,09 bilhões é robusto o suficiente para cobrir com folga a NCG de R$ 2,5 bilhões, gerando um Saldo de Tesouraria positivo e confortável de R$ 3,58 bilhões.
A liquidez imediata da empresa é inegável, dado que ela ostenta um caixa e equivalentes próximo a R$ 3,7 bilhões contra apenas R$ 180,9 milhões em empréstimos de curto prazo. Essa sólida posição líquida não decorre de captações onerosas de curtíssimo fôlego, mas sim de uma eficiente gestão da tesouraria combinada a um perfil de endividamento alongado. O problema reside na velocidade das variações: enquanto o faturamento expandiu cerca de 70% nos últimos anos, a NCG mais do que dobrou, saltando de R$ 1,24 bilhão para R$ 2,5 bilhões. Esse descasamento sinaliza que as empresas adquiridas demandam proporcionalmente muito mais capital de giro para rodar do que a operação original da holding, pressionando as principais contas do ativo circulante cíclico, onde o contas a receber já ultrapassa a marca dos R$ 4 bilhões.
A dinâmica da performance operacional traz o veredito mais ácido sobre o modelo de negócios. A GPS é estruturalmente uma empresa de margem espremida. O custo dos serviços prestados consome pesados 85% do faturamento, reflexo direto de uma folha de pagamento inflada e dos custos de integração de novos contratos. Com isso, o EBIT da companhia, que já foi de 10,7% em 2023, sofreu compressão sequencial para 8,7% em 2024, 8,3% em 2025 e atingiu a marca de 7,5% no encerramento do 1T26. Para uma operação que roda com uma margem operacional tão estreita, o endividamento torna-se um inimigo implacável.
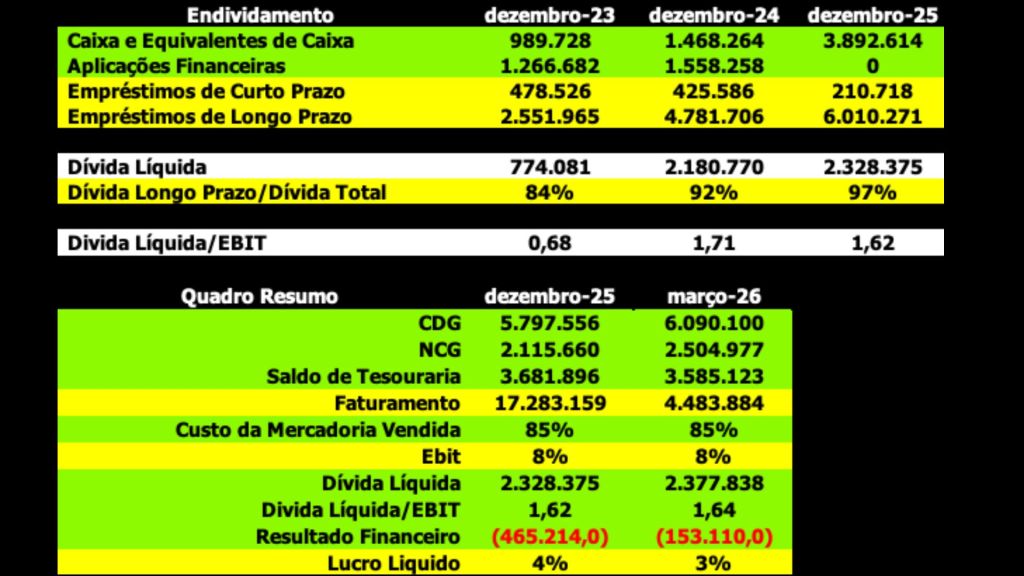
Embora o indicador Dívida Líquida / EBIT de 1,64 vez seja considerado moderado pelos padrões de mercado, o valor absoluto da dívida bruta de longo prazo, que encostou na linha dos R$ 6 bilhões, gera um impacto financeiro devastador.
No balanço consolidado, observa-se que, para um EBIT gerado de R$ 1,43 bilhão em 2025, o resultado financeiro negativo foi de R$ 465,2 milhões. Em termos monetários puros, quase um terço de toda a riqueza operacional gerada pela GPS é simplesmente tragada pelos seus credores para custear o serviço da dívida. Sobram apenas R$ 684 milhões de lucro líquido para o acionista, desenhando uma margem líquida consolidada de magros 4%.
Companhias com EBIT baixo e rentabilidade comprimida não possuem margem de manobra para carregar passivos pesados em cenários de juros restritivos. Qualquer oscilação desfavorável na taxa Selic funciona como uma âncora que impede o destravamento de valor das ações, anulando os ganhos de escala obtidos pela receita.
A exposição ao risco é potencializada pelo fator trabalhista. Operar com 185 mil funcionários em setores de baixa qualificação, como portaria e facilities, coloca a holding no centro de um campo minado jurídico. O balanço patrimonial exibe provisões já constituídas para contingências cíveis, fiscais e trabalhistas, mas o verdadeiro esqueleto reside nas notas explicativas: a GPS carrega nada menos que R$ 2,1 bilhões classificados como “perdas possíveis não provisionadas”. Se o corpo jurídico da empresa sofrer uma reclassificação de risco de “possível” para “provável” em uma fração desses litígios, o impacto financeiro exigirá aportes que dizimarão o Saldo de Tesouraria e comprometerão irremediavelmente a distribuição de proventos.
O mercado fragmentado no qual a GPS atua confere a ela a liderança isolada, mas com apenas 5% de market share. Para os otimistas, isso representa uma avenida de 95% de crescimento disponível. Para o analista pragmático, evidencia um setor pulverizado e marcado pela guerra de preços, onde a barreira de entrada é baixa e a capacidade de repassar custos é limitada.
Diante de um resultado financeiro que sequestra a lucratividade, de uma NCG que avança mais rápido que as vendas e do risco latente de passivos ocultos em suas mais de 40 controladas, a holding deve pisar no freio de sua expansão inorgânica nos próximos anos. Negócios precisam dar dinheiro, e muito. Na prestação de serviços da GPS, o faturamento bilionário brilha nos relatórios, mas o lucro que de fato pinga no bolso do acionista é vigiado de perto por uma estrutura de custos que tolera pouquíssimos erros operacionais.
No momento, prefiro outras oportunidades, fique atento! nem tudo que reluz é ouro!
Assista o video e veja as planilhas de cálculo abaixo!